

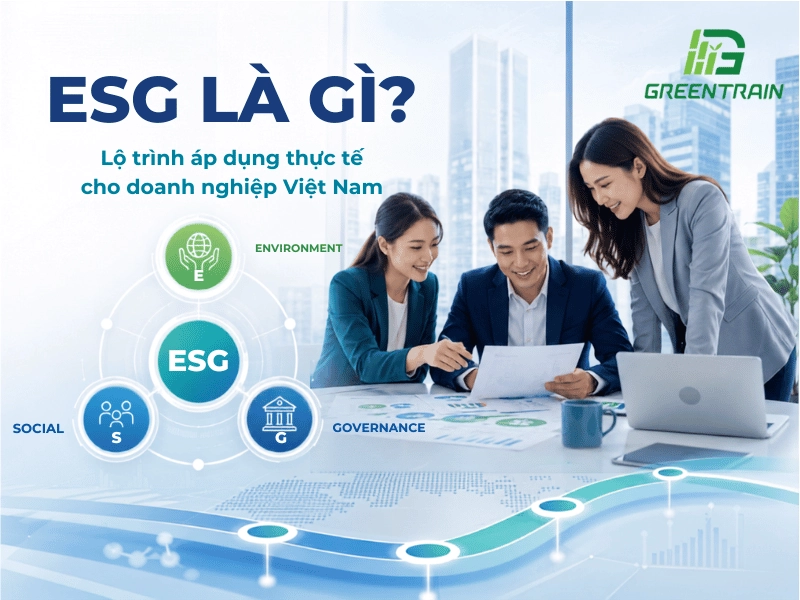
ESG là gì? ESG là viết tắt của Environmental (Môi trường), Social (Xã hội) và Governance (Quản trị), là ba nhóm yếu tố được sử dụng để xem xét cách doanh nghiệp quản lý các vấn đề, tác động, rủi ro và cơ hội liên quan đến môi trường, con người và quản trị.
Hiểu đơn giản, ESG trả lời ba câu hỏi lớn:
- Doanh nghiệp tác động đến môi trường và chịu ảnh hưởng từ các vấn đề môi trường như thế nào?
- Doanh nghiệp đối xử với người lao động, khách hàng, nhà cung cấp và cộng đồng ra sao?
- Hệ thống quản trị có minh bạch, có trách nhiệm và kiểm soát rủi ro tốt hay không?
ESG ngày càng gắn với chiến lược doanh nghiệp, quản trị rủi ro, chuỗi cung ứng, tiếp cận thị trường, yêu cầu của nhà đầu tư và công bố thông tin phát triển bền vững. Với doanh nghiệp Việt Nam, ESG còn có thể liên quan đến quản lý phát thải khí nhà kính, yêu cầu từ khách hàng quốc tế, chuyển đổi xanh và các cơ chế carbon tại thị trường xuất khẩu.
Bài viết dưới đây của Greentrain sẽ giúp bạn hiểu ESG từ nền tảng đến ứng dụng: ESG là gì, E – S – G gồm những yếu tố nào, ESG khác CSR và phát triển bền vững ra sao, các tiêu chuẩn và khung thường gặp, bối cảnh ESG tại Việt Nam và lộ trình triển khai ESG thực tế trong doanh nghiệp.
Mục lục
1. ESG Là Gì?
Ba chữ trong ESG tương ứng với:
Một cách hiểu đơn giản hơn:
- E – Doanh nghiệp tác động và phụ thuộc vào môi trường như thế nào?
- S – Doanh nghiệp tác động và quản lý các mối quan hệ với con người ra sao?
- G – Doanh nghiệp được quản trị, kiểm soát và chịu trách nhiệm như thế nào?
ESG vì thế không đồng nghĩa với hoạt động từ thiện, trồng cây hay một chiến dịch truyền thông “xanh”.
Một doanh nghiệp triển khai ESG thực chất cần đưa các vấn đề ESG có tính trọng yếu vào chiến lược, chính sách, vận hành, quản trị rủi ro, hệ thống dữ liệu và quá trình ra quyết định.
→ Xem thêm: Khóa học ESG cho người mới bắt đầu
ESG ra đời từ đâu?
Thuật ngữ ESG được phổ biến mạnh từ báo cáo Who Cares Wins năm 2004, một sáng kiến được triển khai dưới sự bảo trợ của United Nations Global Compact với sự tham gia của các tổ chức tài chính. Báo cáo thúc đẩy việc tích hợp các vấn đề môi trường, xã hội và quản trị vào phân tích đầu tư và thị trường vốn.
Hơn hai thập kỷ sau, hệ sinh thái phát triển bền vững đã mở rộng đáng kể. Doanh nghiệp hiện có thể gặp hàng loạt khái niệm như GRI Standards, IFRS S1, IFRS S2, ESRS, CSRD, GHG Protocol, kiểm kê khí nhà kính, Net Zero hay CBAM khi triển khai các yêu cầu liên quan đến ESG và phát triển bền vững.
Xem thêm: ESG Và Phát Triển Bền Vững Có Giống Nhau Không?
ESG có phải là một bộ tiêu chuẩn không?
Không có một bộ “tiêu chuẩn ESG” duy nhất áp dụng chung cho tất cả doanh nghiệp.
Đây là điểm dễ gây nhầm lẫn.
ESG là cách gọi ba nhóm vấn đề Environmental – Social – Governance. Tùy mục tiêu, ngành nghề, thị trường và đối tượng sử dụng thông tin, doanh nghiệp có thể tham chiếu hoặc phải đáp ứng các tiêu chuẩn, khung và quy định khác nhau.
Chẳng hạn, GRI Standards tập trung vào báo cáo tác động của tổ chức; IFRS S1/S2 hướng tới công bố thông tin tài chính liên quan đến phát triển bền vững và khí hậu cho người sử dụng báo cáo tài chính mục đích chung; GHG Protocol và ISO 14064 liên quan nhiều hơn đến đo lường, quản lý và báo cáo khí nhà kính.
Vì vậy, câu hỏi phù hợp không phải là: “Doanh nghiệp phải áp dụng bộ tiêu chuẩn ESG nào?” mà nên là: “Doanh nghiệp đang cần quản lý hoặc công bố vấn đề gì, cho đối tượng nào và theo yêu cầu nào?”
2. Ba Trụ Cột ESG Gồm Những Gì?
Ba trụ cột của ESG gồm Environmental (E), Social (S) và Governance (G). Tuy nhiên, không phải mọi doanh nghiệp đều có cùng danh sách vấn đề ESG trọng yếu.
Ngành thép, ngân hàng, công nghệ, bán lẻ hay logistics có những tác động, rủi ro và cơ hội rất khác nhau.
2.1. E – Environmental: Môi Trường
Environmental (E) trong ESG đề cập đến các tác động, rủi ro và cơ hội liên quan đến môi trường của doanh nghiệp. Các chủ đề thường gặp gồm biến đổi khí hậu, phát thải khí nhà kính, năng lượng, nước, chất thải, ô nhiễm, tài nguyên thiên nhiên và đa dạng sinh học.
Biến đổi khí hậu
Biến đổi khí hậu có thể tạo ra hai nhóm rủi ro đáng chú ý.
- Rủi ro vật lý có thể đến từ nắng nóng, bão, lũ lụt, hạn hán hoặc những thay đổi khí hậu dài hạn ảnh hưởng đến nhà máy, logistics, nguồn nguyên liệu và chuỗi cung ứng.
- Rủi ro chuyển đổi có thể phát sinh khi chính sách, công nghệ, nhu cầu thị trường hoặc yêu cầu carbon thay đổi trong quá trình nền kinh tế chuyển sang phát thải thấp hơn.
Phát thải khí nhà kính
Doanh nghiệp ngày càng cần hiểu nguồn phát thải của mình đến từ đâu.
Phát thải thường được phân loại thành:
- Scope 1: phát thải trực tiếp từ các nguồn thuộc sở hữu hoặc kiểm soát của doanh nghiệp.
- Scope 2: phát thải gián tiếp gắn với năng lượng mua vào theo phạm vi áp dụng.
- Scope 3: các phát thải gián tiếp khác trong chuỗi giá trị.
Kiểm kê khí nhà kính cung cấp cơ sở để doanh nghiệp xác định nguồn phát thải, xây dựng đường cơ sở, đặt mục tiêu và theo dõi kết quả giảm phát thải.
Năng lượng
Các chỉ số có thể bao gồm tổng năng lượng tiêu thụ, cường độ năng lượng, cơ cấu nguồn năng lượng hoặc tỷ lệ năng lượng tái tạo.
Quản lý năng lượng tốt có thể đồng thời hỗ trợ mục tiêu môi trường và giảm chi phí vận hành.
Nước và tài nguyên
Đối với các ngành sử dụng nhiều nước hoặc hoạt động tại khu vực khan hiếm nước, quản lý nguồn nước có thể trở thành vấn đề ESG trọng yếu.
Tương tự, hiệu quả sử dụng nguyên liệu, khả năng tái sử dụng và tái chế ngày càng được quan tâm khi doanh nghiệp chuyển sang mô hình kinh tế tuần hoàn.
Chất thải, ô nhiễm và đa dạng sinh học
Doanh nghiệp có thể cần quản lý chất thải nguy hại, nước thải, khí thải, hóa chất và những tác động đến hệ sinh thái.
Do đó, Environmental không đồng nghĩa với “trồng cây”. Trụ cột E cần được chuyển thành dữ liệu có thể quản lý:
Điện → Nhiên liệu → Nước → Nguyên liệu → Chất thải → Phát thải → Mục tiêu → Kết quả.
2.2. S – Social: Xã Hội
Social (S) trong ESG đề cập đến các tác động, rủi ro và cơ hội liên quan đến con người, bao gồm người lao động, người lao động trong chuỗi giá trị, khách hàng, cộng đồng và các nhóm liên quan khác.
Các vấn đề thường gặp gồm:
- Điều kiện lao động;
- Sức khỏe và an toàn nghề nghiệp;
- Đào tạo và phát triển nhân sự;
- Bình đẳng và đa dạng;
- Nhân quyền;
- Lao động trong chuỗi cung ứng;
- Bảo vệ khách hàng;
- Bảo mật và quyền riêng tư;
- Tác động đến cộng đồng.
Ví dụ, với một nhà máy, tỷ lệ tai nạn lao động, đào tạo an toàn, giờ làm việc, điều kiện làm việc hoặc rủi ro lao động từ nhà cung cấp đều có thể trở thành dữ liệu Social quan trọng.
Một doanh nghiệp có thể tổ chức nhiều hoạt động cộng đồng nhưng vẫn tồn tại rủi ro Social nếu điều kiện lao động, an toàn hoặc quyền lợi người lao động chưa được quản lý phù hợp.
Vì vậy, Social cần được nhìn dưới góc độ: Policy → Responsibility → Action → Data → Performance thay vì chỉ dựa vào hoạt động thiện nguyện.
2.3. G – Governance: Quản Trị
Governance (G) trong ESG đề cập đến hệ thống quản trị, kiểm soát, trách nhiệm giải trình và cách doanh nghiệp ra quyết định.
Các vấn đề thường được xem xét gồm:
- Cơ cấu và trách nhiệm quản trị;
- Đạo đức kinh doanh;
- Phòng chống tham nhũng và hối lộ;
- Xung đột lợi ích;
- Quản trị rủi ro;
- Kiểm soát nội bộ;
- Tuân thủ;
- Minh bạch và công bố thông tin;
- Cơ chế tố cáo;
- Bảo vệ quyền lợi các bên liên quan.
Governance đôi khi nhận ít sự chú ý hơn Environmental, nhưng lại quyết định ESG có đi vào thực tế hay không.
Doanh nghiệp khó giảm phát thải nếu không xác định ai chịu trách nhiệm. Chính sách về quyền người lao động khó có hiệu quả nếu thiếu cơ chế giám sát và xử lý vi phạm. Báo cáo ESG cũng khó đáng tin cậy nếu dữ liệu không có người sở hữu và kiểm soát.
Có thể hiểu: E và S xác định nhiều vấn đề doanh nghiệp cần quản lý; G tạo ra hệ thống để những vấn đề đó được quản lý có trách nhiệm và nhất quán.
→ Xem thêm: Báo cáo ESG là gì? Doanh nghiệp cần báo cáo những nội dung nào?
3. ESG Khác CSR, Sustainability, SDGs Và Net Zero Như Thế Nào?
ESG thường xuất hiện cùng CSR, Sustainability, SDGs, Net Zero hay kiểm kê khí nhà kính. Các khái niệm này có mối liên hệ nhưng không thể sử dụng thay thế hoàn toàn cho nhau.
ESG và CSR khác nhau thế nào?
CSR – Corporate Social Responsibility tập trung vào trách nhiệm xã hội của doanh nghiệp.
Các hoạt động như tài trợ học bổng, hỗ trợ cộng đồng hay thiện nguyện có thể nằm trong chương trình CSR.
ESG có cấu trúc E – S – G và thường gắn chặt hơn với quản trị rủi ro, mục tiêu, KPI, dữ liệu, trách nhiệm quản lý và công bố thông tin.
ESG và phát triển bền vững có giống nhau không?
Không hoàn toàn.
Phát triển bền vững là khái niệm rộng hơn, liên quan đến khả năng đáp ứng nhu cầu hiện tại mà không làm suy giảm khả năng đáp ứng nhu cầu của các thế hệ tương lai.
ESG là một cách cấu trúc các vấn đề Môi trường – Xã hội – Quản trị để hỗ trợ đánh giá và quản lý nhiều vấn đề liên quan đến tính bền vững.
ESG và kiểm kê khí nhà kính khác nhau thế nào?
Kiểm kê khí nhà kính chỉ là một phần của Environmental.
Một doanh nghiệp đã kiểm kê Scope 1, Scope 2 và Scope 3 chưa có nghĩa là đã triển khai toàn bộ ESG.
Doanh nghiệp vẫn cần xem xét các vấn đề Social và Governance cũng như nhiều chủ đề Environmental khác.
4. Vì Sao ESG Quan Trọng Với Doanh Nghiệp?
Giá trị của ESG không nằm ở việc doanh nghiệp có một báo cáo đẹp hay được gắn nhãn “xanh”. ESG có ý nghĩa khi hỗ trợ doanh nghiệp nhận diện rủi ro, đáp ứng yêu cầu thị trường và quản lý hoạt động tốt hơn.
4.1. ESG hỗ trợ quản trị rủi ro
Rủi ro ESG có thể xuất hiện dưới nhiều hình thức:
- Khí hậu → gián đoạn sản xuất
- Thiếu nguyên liệu → tăng chi phí
- Tai nạn lao động → dừng vận hành
- Vi phạm nhân quyền → mất khách hàng
- Tham nhũng → rủi ro pháp lý
- Dữ liệu yếu → công bố sai
Khi đưa ESG vào quản trị, doanh nghiệp có thêm một lớp thông tin để nhận diện và quản lý các rủi ro dài hạn.
4.2. ESG ngày càng liên quan đến chuỗi cung ứng
Một doanh nghiệp Việt Nam có thể chưa chủ động lập báo cáo ESG nhưng vẫn nhận bảng câu hỏi từ khách hàng quốc tế yêu cầu cung cấp:
- Điện và nhiên liệu;
- Phát thải GHG;
- Nguồn nguyên liệu;
- Chính sách lao động;
- An toàn;
- Nhân quyền;
- Đạo đức kinh doanh;
- Thông tin nhà cung cấp.
ESG vì thế có thể lan truyền theo chuỗi giá trị.
Yêu cầu từ một tập đoàn lớn có thể trở thành yêu cầu dữ liệu đối với hàng trăm nhà cung cấp nhỏ hơn.
4.3. ESG có thể ảnh hưởng đến khả năng tiếp cận thị trường
Các thị trường xuất khẩu đang gia tăng yêu cầu liên quan đến carbon, truy xuất nguồn gốc, môi trường, lao động và chuỗi cung ứng.
Với một số doanh nghiệp, khả năng cung cấp dữ liệu bền vững đáng tin cậy có thể dần trở thành một phần của năng lực đáp ứng khách hàng.
4.4. ESG hỗ trợ nhà đầu tư và tổ chức tài chính đánh giá doanh nghiệp
Thông tin ESG có thể bổ sung cho dữ liệu tài chính truyền thống bằng cách cho thấy cách doanh nghiệp quản lý những rủi ro và cơ hội liên quan đến phát triển bền vững.
Điều quan trọng không phải doanh nghiệp có bao nhiêu hoạt động ESG, mà là vấn đề nào trọng yếu, doanh nghiệp quản lý ra sao và kết quả có thể đo lường hay không.
4.5. ESG có thể tạo hiệu quả vận hành
Một số hoạt động ESG mang lại lợi ích kinh tế trực tiếp.
- Giảm tiêu thụ điện → giảm chi phí.
- Giảm nguyên vật liệu → giảm chất thải.
- Giảm tai nạn → giảm gián đoạn sản xuất.
- Kiểm soát nhà cung cấp → giảm rủi ro chuỗi cung ứng.
- Quản trị tốt → giảm rủi ro tuân thủ.
Do đó, ESG hiệu quả cần được kết nối với business performance, thay vì vận hành như một dự án truyền thông độc lập.
→ Xem thêm: Tư vấn CBAM cho doanh nghiệp xuất khẩu
5. Các Tiêu Chuẩn Và Khung ESG Doanh Nghiệp Cần Biết
Doanh nghiệp tìm hiểu ESG thường gặp rất nhiều tên viết tắt như GRI, ISSB, IFRS S1, IFRS S2, ESRS, GHG Protocol hay ISO 14064.
Mỗi hệ thống có mục đích khác nhau.
GRI Standards
GRI Standards được sử dụng rộng rãi để hỗ trợ tổ chức báo cáo các tác động của mình đối với nền kinh tế, môi trường và con người.
GRI đặc biệt quan trọng khi doanh nghiệp muốn nhìn ESG từ góc độ impact – tác động của tổ chức ra bên ngoài.
Chi tiết: GRI là gì?
IFRS S1 và IFRS S2
IFRS S1 và IFRS S2 do ISSB thuộc IFRS Foundation ban hành.
- IFRS S1 tập trung vào công bố thông tin tài chính liên quan đến các rủi ro và cơ hội phát triển bền vững.
- IFRS S2 tập trung cụ thể vào các rủi ro và cơ hội liên quan đến khí hậu.
ESRS và CSRD
ESRS là hệ thống chuẩn báo cáo phát triển bền vững được phát triển để hỗ trợ thực hiện CSRD của EU.
Đây là nhóm yêu cầu doanh nghiệp có hoạt động hoặc quan hệ chuỗi giá trị với thị trường EU cần theo dõi để xác định mức độ ảnh hưởng cụ thể.
Chi tiết: CSRD là gì?
GHG Protocol và ISO 14064
Nếu GRI, IFRS S1/S2 hay ESRS tập trung nhiều vào hệ thống công bố thông tin, GHG Protocol và ISO 14064 thường xuất hiện khi doanh nghiệp đi sâu vào đo lường và quản lý khí nhà kính.
Doanh nghiệp không nên bắt đầu bằng câu hỏi: “Framework ESG nào tốt nhất?” Thay vào đó cần xác định: Mục tiêu → Đối tượng sử dụng → Yêu cầu → Phạm vi → Framework phù hợp.
Chi tiết: GHG Protocol là gì?
6. ESG Tại Việt Nam: Doanh Nghiệp Cần Quan Tâm Điều Gì?
Việt Nam hiện không có một đạo luật riêng mang tên “Luật ESG”. Tuy nhiên, nhiều vấn đề thuộc Environmental, Social và Governance đã và đang chịu sự điều chỉnh của các nhóm quy định khác nhau về môi trường, lao động, quản trị doanh nghiệp, công bố thông tin, khí nhà kính và thị trường carbon.
Vì vậy, câu hỏi “ESG có bắt buộc tại Việt Nam không?” không nên được trả lời đơn giản bằng “có” hoặc “không”.
Doanh nghiệp cần xác định yêu cầu cụ thể áp dụng cho ngành nghề, quy mô, loại hình, hoạt động và thị trường của mình.
Cam kết Net Zero 2050
Việt Nam đã đưa ra cam kết đạt phát thải ròng bằng 0 vào năm 2050 tại COP26.
Cam kết này thúc đẩy quá trình hoàn thiện chính sách liên quan đến biến đổi khí hậu, giảm phát thải khí nhà kính, năng lượng và thị trường carbon.
Doanh nghiệp thuộc diện kiểm kê khí nhà kính
Một số cơ sở thuộc danh mục và điều kiện pháp luật quy định phải thực hiện kiểm kê khí nhà kính theo lộ trình.
Với nhóm này, GHG không còn đơn thuần là hoạt động ESG tự nguyện mà còn liên quan đến nghĩa vụ tuân thủ cụ thể.
Doanh nghiệp xuất khẩu
Doanh nghiệp xuất khẩu có thể chịu tác động từ yêu cầu của:
Khách hàng → Công ty mẹ → Chuỗi cung ứng → Thị trường nhập khẩu → Quy định carbon.
Ví dụ, CBAM của EU liên quan đến phát thải carbon của một số nhóm hàng hóa thuộc phạm vi cơ chế.
CBAM không phải ESG, nhưng khả năng đo lường và quản lý dữ liệu phát thải thuộc Environmental có thể hỗ trợ doanh nghiệp chuẩn bị tốt hơn trước các yêu cầu carbon.
SME có cần quan tâm ESG?
Có, nếu các vấn đề ESG có tính trọng yếu hoặc doanh nghiệp chịu yêu cầu từ khách hàng, chuỗi cung ứng, nhà đầu tư, tổ chức tài chính hay pháp luật.
SME không nhất thiết phải lập ngay một báo cáo ESG hàng trăm trang.
Một cách thực tế hơn là bắt đầu từ:
Yêu cầu nào đang tác động đến doanh nghiệp? → Dữ liệu nào đang thiếu? → Rủi ro nào cần quản lý? → Hành động nào nên ưu tiên?
7. Lộ Trình 8 Bước Triển Khai ESG Thực Tế Cho Doanh Nghiệp
Sau khi hiểu ESG là gì, câu hỏi quan trọng hơn đối với doanh nghiệp là:
Bắt đầu ESG từ đâu?
Không tồn tại một lộ trình ESG giống nhau cho mọi doanh nghiệp. Tuy nhiên, Greentrain đề xuất doanh nghiệp có thể tham khảo quy trình 8 bước sau.
Bước 1: Xác định mục tiêu ESG
Trước khi lập báo cáo hay chọn framework, doanh nghiệp cần biết lý do mình triển khai ESG.
Mục tiêu có thể là:
- Đáp ứng yêu cầu khách hàng;
- Quản trị rủi ro;
- Tiếp cận thị trường;
- Đáp ứng nhà đầu tư;
- Giảm phát thải;
- Chuẩn bị báo cáo ESG;
- Đáp ứng quy định;
- Nâng cao hiệu quả vận hành.
Mục tiêu quyết định phạm vi triển khai.
Bước 2: Xác định các bên liên quan
Các bên liên quan có thể gồm:
Cổ đông – Người lao động – Khách hàng – Nhà cung cấp – Cộng đồng – Cơ quan quản lý – Tổ chức tài chính.
Mỗi nhóm có thể quan tâm đến những vấn đề ESG khác nhau.
Bước 3: Xác định các vấn đề ESG trọng yếu
Doanh nghiệp không cần cố làm mọi chủ đề ESG cùng lúc.
Nhà máy thép có thể ưu tiên khí hậu, năng lượng, GHG, nước và an toàn.
Doanh nghiệp công nghệ có thể chú trọng hơn đến bảo mật dữ liệu, nhân sự, đạo đức AI và quản trị.
Doanh nghiệp cần xác định những vấn đề thực sự trọng yếu đối với tác động, hoạt động và các bên liên quan, phù hợp với framework hoặc yêu cầu áp dụng.
Bước 4: Đánh giá hiện trạng và khoảng cách
Doanh nghiệp rà soát:
- Chính sách hiện có;
- Dữ liệu hiện có;
- KPI;
- Quy trình;
- Trách nhiệm;
- Yêu cầu cần đáp ứng.
Sau đó xác định: Current State → Required State → Gap.
Đây là cơ sở xây ESG Roadmap.
Bước 5: Xây dựng mục tiêu và KPI ESG
Mục tiêu cần đủ cụ thể để đo lường.
Thay vì: “Tiết kiệm năng lượng.” nên chuyển thành: “Giảm X% cường độ tiêu thụ năng lượng trên một đơn vị sản phẩm trong giai đoạn...”
Thay vì: “Cải thiện an toàn lao động.” có thể xây KPI dựa trên tỷ lệ tai nạn, đào tạo an toàn hoặc các chỉ số phù hợp với doanh nghiệp.
Bước 6: Xây dựng hệ thống dữ liệu ESG
Đây thường là một trong những khâu khó nhất.
Dữ liệu ESG có thể nằm tại:
EHS/HSE → Sản xuất → Nhân sự → Tài chính/Kế toán → Mua hàng → Logistics → Pháp chế → Quản lý chất lượng.
Doanh nghiệp cần xác định:
Dữ liệu gì? → Nguồn ở đâu? → Ai sở hữu? → Ai kiểm tra? → Bao lâu cập nhật? → Bằng chứng nào lưu trữ?
Không có dữ liệu đáng tin cậy, doanh nghiệp khó quản trị ESG và càng khó lập báo cáo có chất lượng.
Bước 7: Triển khai chương trình ESG
Từ mục tiêu và dữ liệu, doanh nghiệp triển khai các chương trình cụ thể.
Ví dụ:
- E: tiết kiệm năng lượng, quản lý GHG, giảm chất thải.
- S: an toàn lao động, đào tạo, đánh giá nhà cung cấp.
- G: quy tắc đạo đức, quản trị rủi ro, kiểm soát nội bộ, chống tham nhũng.
Mỗi chương trình cần có: Owner → Target → KPI → Timeline → Data.
Bước 8: Đo lường, công bố và cải tiến
ESG là một chu trình liên tục: Measure → Review → Report → Improve.
Doanh nghiệp theo dõi KPI, so sánh với baseline và mục tiêu, phân tích khoảng cách và điều chỉnh chương trình.
Khi công bố thông tin ESG, dữ liệu cần nhất quán, có căn cứ và có khả năng kiểm chứng nhằm hạn chế rủi ro greenwashing.
Tham khảo thêm từ video giảng viên khóa học ESG cho người mới bắt đầu tại Greentrain chia sẻ:
8. Những Sai Lầm Thường Gặp Khi Doanh Nghiệp Triển Khai ESG
Chỉ tập trung vào Environmental
ESG không đồng nghĩa với carbon.
Doanh nghiệp giảm phát thải tốt nhưng quản trị yếu hoặc tồn tại vấn đề lao động nghiêm trọng vẫn có rủi ro ESG.
Xem ESG như hoạt động truyền thông
Trồng cây, thiện nguyện hay thay bao bì xanh có thể tạo tác động tích cực, nhưng chưa đủ để chứng minh doanh nghiệp đã xây dựng hệ thống ESG.
Làm báo cáo trước khi xây dữ liệu
Một sai lầm phổ biến là: Report → tìm số liệu → ghép nội dung.
Trình tự bền vững hơn là: Materiality → Data → Management → Performance → Disclosure.
Sao chép KPI ESG của doanh nghiệp khác
Mỗi ngành có những vấn đề trọng yếu khác nhau.
KPI của ngân hàng không thể bê nguyên sang nhà máy thép; KPI của doanh nghiệp phần mềm cũng không thể áp dụng máy móc cho doanh nghiệp logistics.
Giao toàn bộ ESG cho một nhân sự
Nhân sự ESG có thể đóng vai trò điều phối.
Nhưng dữ liệu và hành động nằm ở nhiều bộ phận.
Do đó, ESG cần: Leadership → ESG Coordinator → Functional Owners → Data Owners.
Kết Luận
ESG là Environmental – Social – Governance, tương ứng với ba trụ cột Môi trường, Xã hội và Quản trị. ESG không nên được hiểu đơn giản là hoạt động bảo vệ môi trường hay một bộ tiêu chuẩn cố định. Đây là cách cấu trúc các vấn đề bền vững để doanh nghiệp nhận diện tác động, quản trị rủi ro, thiết lập mục tiêu, quản lý dữ liệu và cải thiện hiệu quả theo thời gian.
Với doanh nghiệp Việt Nam, câu hỏi quan trọng sau “ESG là gì?” nên là: “Những vấn đề ESG nào thực sự trọng yếu với doanh nghiệp của mình và nên bắt đầu quản lý chúng từ đâu?”
Doanh nghiệp không cần triển khai tất cả các chủ đề ESG cùng lúc. Một lộ trình thực tế nên bắt đầu từ xác định mục tiêu → nhận diện vấn đề trọng yếu → đánh giá hiện trạng → xây KPI → quản lý dữ liệu → triển khai → đo lường và cải tiến.
Khi ESG được kết nối với hoạt động vận hành, chuỗi cung ứng, quản trị rủi ro và chiến lược kinh doanh, ESG mới chuyển từ một khái niệm thành một phần thực chất của quản trị và phát triển bền vững doanh nghiệp.
Với người mới hoặc nhân sự doanh nghiệp cần xây nền tảng ESG bài bản từ kiến thức đến thực hành, có thể tham khảo khóa học ESG cho người mới bắt đầu tại Greentrain, tập trung vào cách hiểu, phân tích và từng bước đưa ESG vào bối cảnh công việc thực tế.


Hãy để lại bình luận của bạn tại đây!